以前は、ボーナスが振り込まれるとつい気が大きくなって、欲しいものを次々買ってしまい、気づいたらほとんど残っていない、ということを繰り返していました。今は「配分を先に決めておく」方式に変えたことで、無駄遣いがかなり減りました。
以前の失敗パターン
ボーナスが入った直後の高揚感で、以前から気になっていた服やガジェットをまとめ買いし、外食の頻度も増え、気づけば数ヶ月かけて全部使い切っている、というのが毎回のパターンでした。手元に何が残ったかと聞かれても、正直あまり覚えていないような使い方をしていました。
今のやり方
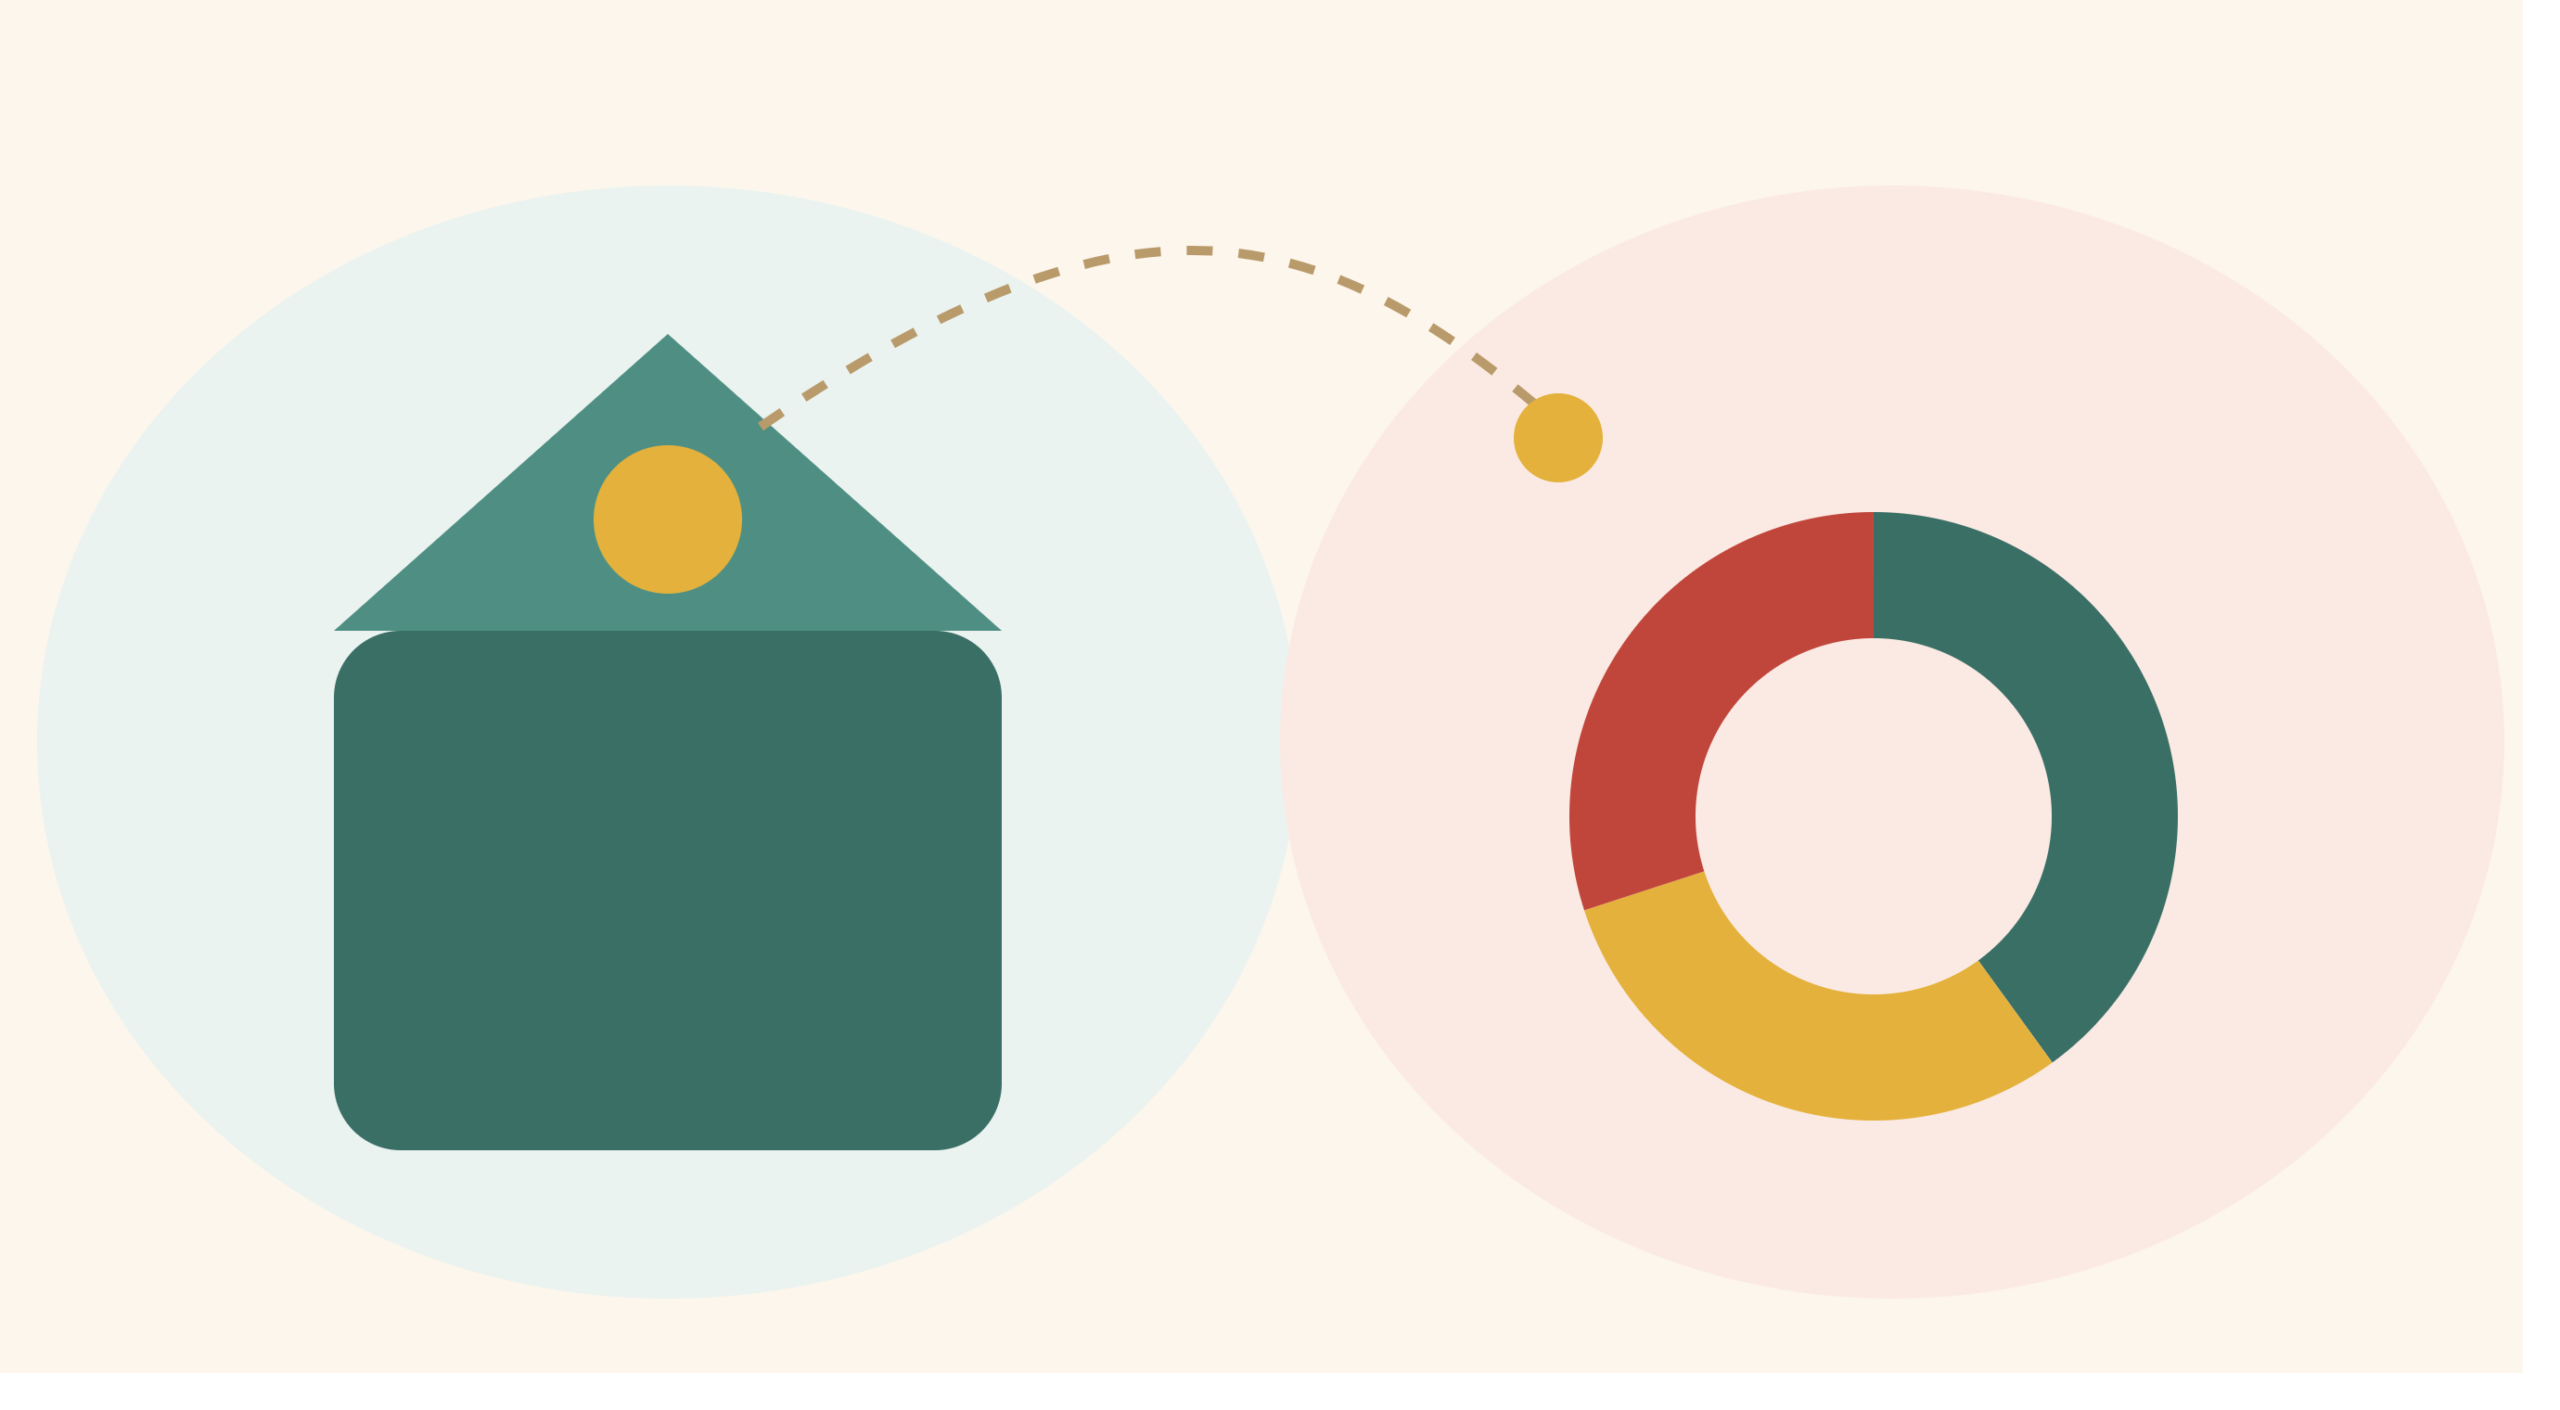
給料に対する先取り貯金と同じ発想で、ボーナスについても「入ったらすぐに、使い道ごとに振り分ける」というルールにしました。具体的な配分は以下の通りです。
- 緊急予備資金:30%
- 投資(成長投資枠での一括投資):40%
- 自由に使って良いお金:30%
手取り25万円のボーナスであれば、緊急予備資金に7.5万円、投資に10万円、自由枠に7.5万円、という振り分けになります。
実践してみた結果
- 振り込まれたその日のうちに、緊急予備資金と投資の分をすぐに別口座・証券口座へ移動する
- 残った自由枠だけを、普段使いの口座に置いておく
これだけで、以前のように「気づいたら使い切っていた」という状態がなくなりました。自由枠として最初から確保している分は、罪悪感なく好きに使えるようになったのも、精神的に楽になったポイントです。
先取り貯金との違い
毎月の給料は「先取り貯金」、ボーナスは「配分ルール」と、呼び方や仕組みは少し違いますが、根本の考え方は同じでした。「入ってきたお金を、使う前に先に振り分けてしまう」という発想が、結局一番効果的なんだと改めて実感しています。
これから
- 配分比率は、緊急予備資金の目標額に到達したら見直す予定
- 自由枠の使い道も、今度は事前にざっくり計画しておこうと思う
ボーナスという不定期な収入だからこそ、事前にルールを決めておくことの効果を強く感じた出来事でした。
次回は、また投資の話に戻って書いてみようと思います。
コメント